Crédito impulsiona empreendedorismo feminino no Pará
Sicredi oferece linhas para capital de giro e investimentos que ajudam empresas lideradas por mulheres a crescer e gerar empregos
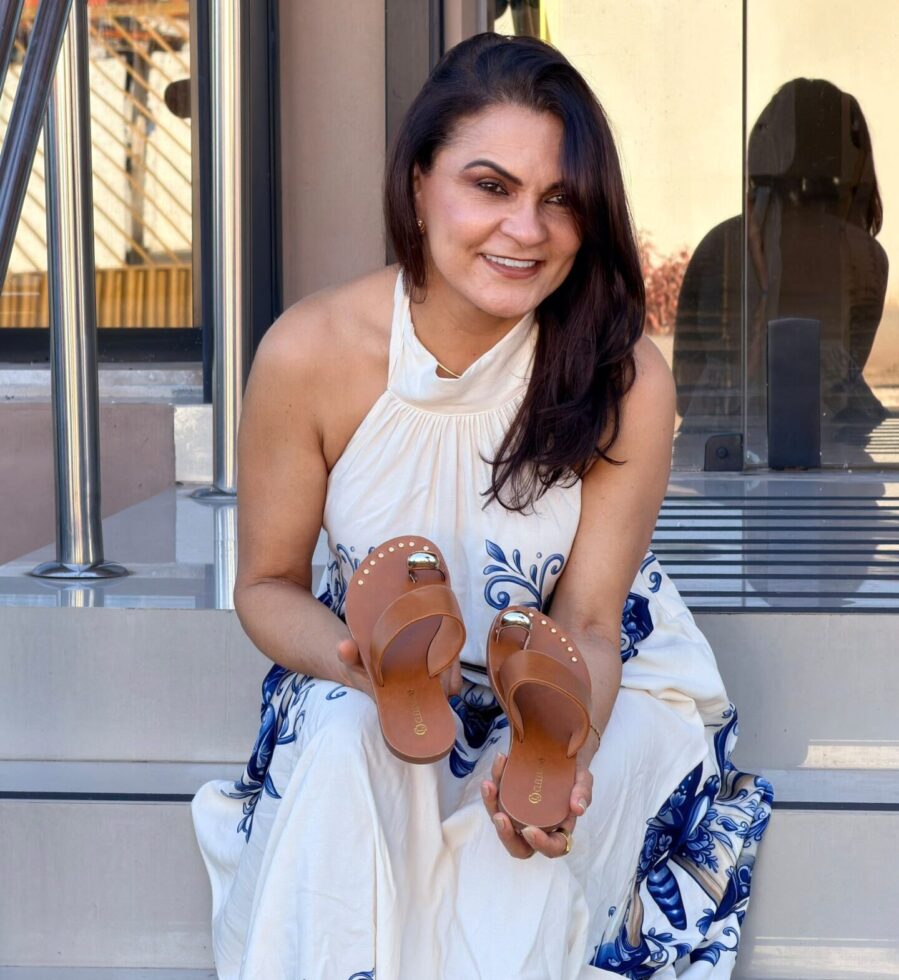
Há 30 anos uma mulher recém-separada vendeu os móveis de casa, usou o dinheiro para comprar roupas e começar uma nova história, do zero. Clélia Dias passou a vender as peças de porta em porta, conquistou clientes em Santa Izabel do Pará e logo já era conhecida nos municípios vizinhos. Atualmente, ela comanda uma equipe de 12 funcionários em duas lojas físicas de roupas e sapatos, mas também vende pela internet. “Cada conquista foi resultado de muito trabalho, planejamento e fé em Deus. Hoje, olhar para minhas lojas, a Varanda e a Varanda Kids, é motivo de muito orgulho, porque sei o quanto lutei para chegar até aqui”, conta a empresária.
O acesso ao crédito e a outros recursos financeiros foram fundamentais para o crescimento de Clélia quando ela decidiu abrir a primeira loja, ampliar os negócios, aumentar o estoque, melhorar a estrutura e contratar colaboradores. “Ter recursos disponíveis nos permite aproveitar oportunidades, negociar melhor com fornecedores e oferecer mais variedade e qualidade aos clientes. Mas acredito que o crédito precisa ser utilizado com responsabilidade e planejamento, porque crescer não é apenas vender mais, é manter uma empresa saudável e preparada para o futuro.
O empreendedorismo feminino tem ampliado sua participação na economia. Segundo levantamento do Sebrae, baseado na Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua), o Brasil chegou a 10,4 milhões de mulheres donas de negócios em dezembro de 2025, um crescimento de 27% em dez anos e o maior patamar da série histórica.
Apesar desse avanço, o acesso a recursos para crescer ainda é um desafio. O Sicredi trabalha para aproximar as empreendedoras de linhas de financiamento voltadas a diferentes necessidades dos negócios, como o Fampe e o FNO. “Muitas possuem negócios sólidos, boa gestão e potencial de crescimento, porém encontram dificuldades na hora de apresentar garantias compatíveis para obtenção de crédito”, explica Karoline Alves, assessora de Segmentos de Associados do Sicredi.
De acordo com Karoline, um dos principais obstáculos enfrentados por pequenos negócios é justamente a questão das garantias e nesses casos o Fundo de Aval às Micro e Pequenas Empresas (FAMPE), mantido pelo Sebrae, atua como garantidor da operação, oferecendo mais segurança para a concessão do crédito. “Na prática, isso ajuda empresárias que possuem capacidade de pagamento e um bom projeto para o negócio, mas que poderiam encontrar limitações relacionadas à apresentação de garantias. O fundo ajuda a abrir portas para que mais mulheres empreendedoras tenham acesso aos recursos necessários para fazer seus negócios avançarem”, explica.
Já o financiamento pode ajudar a reforçar o capital de giro, recompor estoques e preparar a empresa para períodos de maior demanda. “O crédito pode ajudar os pequenos e médios negócios a aproveitarem oportunidades sem comprometer o caixa da empresa”, destaca. O Fundo Constitucional de Financiamento do Norte (FNO) é uma das principais linhas de crédito criadas justamente para incentivar investimentos produtivos na região, possibilitando que empresas tenham acesso a recursos com condições diferenciadas para ampliar suas atividades, investir em melhorias e gerar empregos.
“O FNO transforma projetos em investimentos e investimentos em desenvolvimento. Os recursos podem ser utilizados para diferentes etapas do crescimento de uma empresa. O mais importante é que o crédito esteja alinhado a um objetivo claro e contribua para o crescimento sustentável do negócio”, ressalta a assessora.
Além de disponibilizar as linhas, o Sicredi orienta as empreendedoras na identificação de soluções adequadas às necessidades de cada empresa. A análise considera o perfil do negócio, a finalidade do financiamento e a capacidade de pagamento, respeitando os critérios de contratação. O impacto pode alcançar toda a economia local. “Mais do que disponibilizar crédito, queremos contribuir para o fortalecimento dos negócios e das comunidades onde atuamos. Ao apoiar os negócios da Amazônia, essas linhas ajudam a construir um desenvolvimento que nasce dentro da própria região”, conclui Karoline Alves.
Clélia Dias sonha em abrir novas unidades, ampliar a presença no mercado digital e iniciar uma marca autoral. “Acredito muito no potencial do nosso negócio. Mas meu objetivo não é apenas crescer como empresária, é também gerar mais empregos, criar oportunidades para outras famílias e mostrar que, com trabalho, coragem e perseverança, uma empresa que começou pequena no interior do Pará pode conquistar grandes mercados. Todo meu crescimento veio através de instituições financeiras, fazia empréstimos, pagava, fazia outro. Tenho um relacionamento muito bom com o Sicredi, onde tenho as contas de PJ das minhas empresas, já fiz o FNO, minhas maquininhas são todas Sicredi. Achei o sistema de cooperativismo maravilhoso, o atendimento diferenciado, maior atenção ao cliente, o cuidado de propor eventos, conexões, nos proporcionar mais conhecimento, acolhimento que a gente não encontra em outros bancos”, afirma a empresária.
Sobre o Sicredi
O Sicredi é uma instituição financeira cooperativa comprometida com o crescimento de seus associados e com o desenvolvimento das regiões onde atua. Possui um modelo de gestão que valoriza a participação dos mais de 10,5 milhões de associados que exercem o papel de donos do negócio. Com mais de 3,1 mil agências, o Sicredi está presente fisicamente em todos os estados brasileiros e no Distrito Federal, disponibilizando uma gama completa de soluções financeiras e não financeiras.
Nos estados de Mato Grosso, Pará, Rondônia, Acre, Amazonas, Amapá, Roraima, e algumas cidades de Goiás, o Sicredi está presente em 264 municípios e possui 363 agências, para o atendimento a mais de 1,7 milhão de associados.
Sobre a Sicredi Ouro Verde MT/PA
A Sicredi Ouro Verde MT/PA é uma instituição financeira cooperativa comprometida com o crescimento de seus associados e com o desenvolvimento das regiões onde atua. Possui um modelo de gestão que valoriza a participação dos mais de 225 mil associados que exercem o papel de donos do negócio. Com 44 agências, a cooperativa está presente fisicamente nos estados de Mato Grosso e Pará, disponibilizando uma gama completa de soluções financeiras e não financeiras.
No estado de Mato Grosso, contempla os municípios de Itanhangá, Ipiranga do Norte, Tapurah, Lucas do Rio Verde, Nova Maringá, Nova Mutum, Santa Rita do Trivelato, São José do Rio Claro, Diamantino, Alto Paraguai, Nobres, Rosário Oeste, Acorizal, Jangada e Cuiabá, e no estado do Pará a cooperativa está presente em Ananindeua, Belém, Benevides, Cachoeira do Arari, Castanhal, Colares, Curralinho, Limoeiro do Ajuru, Marituba, Muaná, Ponta de Pedras, Salvaterra, Santa Bárbara do Pará, Santa Izabel do Pará, Santo Antônio do Tauá, São Caetano de Odivelas, São Sebastião da Boa Vista, Soure e Vigia, somando 34 municípios.
Fonte: Jambo Comunicação
Por: Fabiana Cabral